Prendre soin de soi est important
massagesetsoins-larochelle Masseur-Energéticien

Comprendre les tarifs d'un massage

0

Dans LE MASSAGE

Comment un masseur détermine t'il son tarif ? (Temps de lecture : 7 minutes)

Pour comprendre les tarifs d'un massage

Le massage est une tarification libre, pourquoi tant de différence de l'un à l'autre ?

Peut-on évaluer la qualité d'un massage au tarif pratiqué ?

1. Pourquoi de telles différences de tarifs ?

Le prix d'une prestation ne reflète pas uniquement le temps passé avec le client. Il intègre deux grands ensembles :

A. La structure des coûts (La réalité comptable)

  • L'environnement et l'emplacement : C'est le facteur numéro un. Un cabinet ou un spa situé dans un quartier prisé d'une grande métropole paiera un loyer et des taxes foncières incomparablement plus élevés qu'un indépendant en zone rurale ou travaillant à domicile.
  • Le statut professionnel et la fiscalité :
  • L'exercice non déclaré ("au noir") élimine charges et taxes, permettant des prix bas tout en dégageant une marge nette maximale.
  • L'auto-entrepreneur est soumis à environ 23,3 % de cotisations sociales (sur le chiffre d'affaires), mais gère tout lui-même.
  • Le salon / spa / thalasso supporte la TVA, des charges patronales, des salaires, du matériel professionnel lourd (tables électriques haute gamme, linge blanchi professionnellement) et des consommables personnalisés (huiles bio/essentielles complexes, comme celles que vous utilisez).
  • La réalité du temps de travail ("L'invisible") : Un indépendant ne peut pas aligner 8 massages de 1h par jour sans s'épuiser ou dégrader la qualité. En comptant l'accueil, le bilan personnalisé, le temps d'échange, le nettoyage/désinfection, le changement du linge et la récupération physique, 1h de massage représente souvent 1h30 à 1h45 de travail effectif. Faire 3 à 4 clients par jour est déjà un rythme soutenu.

B. Le positionnement et la stratégie commerciale

  • Le type de clientèle visé : Certains praticiens choisissent délibérément un tarif élevé pour cibler une clientèle aisée, car leur modèle économique repose sur un faible volume mais une marge forte. D'autres privilégient l'accessibilité sociale pour toucher un public plus large.
  • Le type de soin : Même si la formation initiale a un coût similaire d'un massage à un autre, certaines spécialités ou intégrations (magnétisme, réflexologie, huiles rares) demandent une charge mentale ou énergétique plus importante au praticien.

2. Peut-on évaluer la qualité d'un massage au tarif pratiqué ?

La réponse courte est : Non.

Un prix élevé garantit généralement un cadre (décoration soignée, salon calme, linge chaud, boisson offerte, emplacement prestigieux), mais il ne garantit en aucun cas la qualité du toucher ni l'intention du masseur.

Tarif élevé ===> Garantit le cadre / le confort matériel

Qualité du massage ===> Dépend de la présence, du toucher et de la posture du praticien

  • Pourquoi le prix est un mauvais indicateur de qualité :

Le biais d'ancrage psychologique (l'effet placebo du prix) : Pour beaucoup de consommateurs, "c'est cher, donc c'est forcément mieux". Ce phénomène cognitif fait qu'une personne appréciera davantage un soin à 120 € qu'un soin identique à 50 €, simplement parce que son cerveau cherche à justifier la dépense.

La subjectivité absolue du bien-être : Ce qui fait un "bon" massage est totalement propre à chacun :

  • Certains cherchent un toucher ferme et musculaire.
  • D'autres cherchent une approche enveloppante, énergétique ou intuitive.
  • Un masseur excellent pour un client peut être jugé médiocre par un autre.

L'intention et l'éthique du praticien : En tant que magnétiseur, l'écoute, la générosité de l'énergie transmise et la volonté sincère d'apporter du soulagement ne s'achètent pas et ne se surfacturent pas. Un praticien passionné pratiquant des tarifs modérés peut offrir un soin infiniment plus régénérant qu'un masseur exécutant un protocole standardisé dans un spa de luxe.

En conclusion

Le tarif d'un massage reflète avant tout des choix de vie, des contraintes d'infrastructures et une stratégie d'entreprise, et non la valeur intrinsèque des mains qui massent.

La véritable qualité d'un soin se mesure à l'écoute, à la justesse du geste, au sentiment d'alignement et d'apaisement après la séance — des éléments profondément humains qui échappent aux règles purement financières.

Simulation de charges

Simulation comparative pour un démarrage (12 massages à 100 €)

Hypothèses de calcul :

  • Chiffre d'affaires mensuel : 12 massages × 100 € = 1 200 €
  • Loyer du cabinet : 350 € / mois (partagé ou temps partiel)
  • Autres frais réels (assurance, consommables, compta) : 150 € / mois
  • Total des charges réelles de fonctionnement : 500 € / mois


Poste de calcul Auto-Entrepreneur (Micro-BNC) Entreprise Individuelle (Régime Réel)
Chiffre d'affaires brut 1200 € 1200 €
Frais réels déductibles (Loyer, huiles, etc.) Non déductibles (500 €) - 500 €
Assiette de calcul des cotisations Chiffre d'affaires (1 200 €) Bénéfice brut (700 €)
Cotisations sociales (URSSAF / Sécurité Sociale) - 277,20 € (23,1 % du CA) - 315,00 € (~45 % du bénéfice)
Versement libératoire IR / Impôt - 26,40 € (2,2 % du CA) Variable selon le barème IR
Expert-comptable obligatoire 0 € - 80 € à - 150 € / mois
Reste net en poche (Estimatif) ~ 396,40 € ~ 235,00 €

Analyse de la situation

Pourquoi l'Auto-Entreprise est plus avantageuse au démarrage :

  1. Moins de frais de comptabilité : Pas de bilan comptable annuel obligatoire, ce qui économise au moins 1 000 € à 1 500 € par an d'expert-comptable.
  2. Simplicité du versement libératoire : Si vos revenus de l'année N-2 ne dépassent pas les seuils légaux, le taux fixe de 2,2 % prélevé directement par l'URSSAF évite les mauvaises surprises fiscales.

Le point d'attention : la non-déductibilité du loyer en Micro-BNC

En micro-entreprise, vous payez l'URSSAF sur les 1 200 € encaissés, même si vous en dépensez 350 € pour votre cabinet.

Si vos frais fixes (loyer + équipement + assurances) venaient à dépasser 34 % de votre chiffre d'affaires de manière permanente, le régime réel (EI) deviendrait alors plus intéressant.

Simulation de frais de lancement

1. Matériel principal & Mobilier

Élément Gamme de prix Détails & Recommandations
Table de massage 150 € à 2 700 € Pliable aluminium/bois (150 € - 350 €) ou fixe/électrique (600 € - 2 700 €). Privilégier une mousse de 5 cm d'épaisseur minimum et une cavité visage.
Tabouret ergonomique 50 € à 120 € À roulettes, réglable en hauteur (type selle de cheval pour préserver votre dos).
Chauffe-huile & Accessoires 40 € à 100 € Chauffe-huile électrique ou chauffe-pierre selon vos prestations.
Mobilier d'accueil / Rangement 100 € à 3 000 € (selon le mobilier l'agencement, la décoration) Paravent, étagères ou meubles pour le linge propre, chaise pour le client, accessoires divers, bureau.
Matériel informatique 1 000 à 2 500 € Matériel audio/enceintes, ordinateur, imprimante, téléphone sont devenus obligatoires


2. Linge & Consommables

Pour tourner sereinement sans faire de lessive entre deux clients, prévoyez un roulement pour au moins 5 à 6 séances consécutives.

  • Linge de table (150 € - 800 €) :

6 à 8 grands draps de bain / housses de table

10 à 12 serviettes moyennes

Couvertures plaid (pour le confort thermique du client)

  • Consommables de départ (100 € - 550 €) :

Huiles végétales neutres (Amande douce, Sésame, Jojoba) en bidons de 5 L + huiles essentielles.

Draps d'examen jetables ou housses de têtière jetables (hygiène).

Désinfectant de surface médical (norme EN 14476 pour la table).

3. Normes & Aménagement légal du cabinet

En tant qu'Établissement Recevant du Public (ERP) de 5e catégorie, votre local doit respecter plusieurs obligations :

  1. Accessibilité PMR (0 € à 500 €) : Rampe d'accès si marche, largeur de porte (80 cm min.), sanitaire accessible (ou demande de dérogation si contrainte technique liée au bâtiment).
  2. Sécurité incendie (100 € - 200 €) : Extincteur à eau pulvérisée (6L) révisé annuellement, plan d'évacuation, registre de sécurité.
  3. Assurances locaux & Reponsabilité Civile : (350 € à 600 € /an)
  4. Affichage obligatoire (0 €) : Tarifs TTC visibles à l'extérieur et à l'intérieur du cabinet.
  5. Vocabulaire légal : L'usage du mot "massage" est autorisé pour le bien-être, mais mentionnez clairement "massages non thérapeutiques et sans visée médicale" pour éviter l'exercice illégal de la kinésithérapie.


4. Les frais supplémentaires : 

Forfait téléphone, site internet, publicité, carte de visite/abonnement/RDV, dépliants, flyers, etc. (100 € à 300 €/mois)

Synthèse du budget de démarrage

  1. Budget Éco (Pliable) : ~ 1 700 € à 3 000 €
  2. Budget Confort (Fixe/Elec) : ~ 3 000 € à 8 850 €

Comparatif comptable : micro et entreprise individuelle

Pour un masseur de bien-être, la différence fondamentale réside dans l'assiette de calcul (la base sur laquelle sont appliqués les pourcentages) et la gestion des charges réelles (loyer du cabinet, matériel, consommables, frais de comptabilité).

1. Comparatif synthétique des deux régimes


Critère de comparaison Auto-entreprise (Micro-BNC) Entreprise Individuelle au réel (EI)
Base de calcul des cotisations Chiffre d'affaires brut (total des recettes encaissées) Bénéfice net réel (Chiffre d'affaires - Dépenses réelles)
Taux de cotisations sociales 23,1 % (+ 0,2 % formation) = 23,3 % du CA .~40 % à 45 % du bénéfice net
Déductibilité des charges Non (abattement forfaitaire de 34 % appliqué par les impôts) Oui (déduction à l'euro près : loyer, huiles, table, formations)
Frais de comptabilité 0 € à 150 €/an (gestion libre / logiciel optionnel) 1 000 € à 2 000 €/an (expert-comptable obligatoire)
Gestion de la TVA Franchise en base (pas de TVA jusqu'à 36 800 €) Récupération de la TVA sur les achats / facturation de la TVA


2. Illustration chiffrée sur deux scénarios d'activité

Scénario A : Début d'activité avec peu de frais fixes

Chiffre d'affaires annuel : 18 000 € (soit 1 500 €/mois)

Frais réels d'exploitation : 3 000 €/an (huiles, assurance, publicité)

• Auto-entreprise :

- Cotisations sociales (23,3 %) : 4 194 €

- Frais réels non déduits : 3 000 €

- Comptabilité : 0 €

➜ RESTE NET EN POCHE : 10 806 €

• EI au régime réel :

- Bénéfice brut (18 000 € - 3 000 € frais - 1 200 € compta) = 13 800 €

- Cotisations sociales (~42 % du bénéfice) : 5 796 €

➜ RESTE NET EN POCHE : 8 004 €

Résultat : L'Auto-entreprise est nettement plus avantageuse (+ 2 802 € en poche).

Scénario B : Cabinet dédié avec loyer élevé et investissements

Chiffre d'affaires annuel : 36 000 € (soit 3 000 €/mois)

Frais réels d'exploitation : 15 500 €/an (loyer de cabinet 800 €/mois, consommables, formations, déplacements)

• Auto-entreprise :

- Cotisations sociales (23,3 %) : 8 388 €

- Frais réels non déduits : 15 500 €

- Comptabilité : 0 €

➜ RESTE NET EN POCHE : 12 612 €

• EI au régime réel :

- Bénéfice brut (36 000 € - 16 500 € frais) = 19 500 €

- Cotisations sociales (~42 % du bénéfice) : 8 190 €

➜ RESTE NET EN POCHE : 11 310 €

Résultat : Malgré un loyer et des frais très importants (41 % du CA), l'Auto-entreprise reste très compétitive en raison du surcoût comptable et du taux plus élevé des cotisations au réel.

3. Quel statut choisir selon votre profil ?

  • Choisissez l'Auto-Entreprise si :
  1. Vous démarrez votre activité ou vous travaillez à domicile / sous-location ponctuelle.
  2. Vos frais d'exploitation représentent moins de 34 % à 40 % de votre chiffre d'affaires.
  3. Vous souhaitez une gestion administrative simplifiée sans risque de régularisation URSSAF l'année suivante.
  • Pensez au Régime Réel (EI classique) si :
  1. Vous louez un cabinet coûteux à temps plein et achetez du matériel à fort montant dès le départ.
  2. Vos dépenses professionnelles dépassent régulièrement 50 % de vos recettes.
  3. Vous prévoyez un chiffre d'affaires supérieur au plafond de la micro-entreprise (77 700 € pour les prestations BNC).

Simulation de charges pour 100 €

Simulation de deux statuts différents qui gagnent 36.000 €/an. (Soit 30 massages à 100 € par mois). Exemple avec un loyer de base à 800 € (le coût du loyer est variable, entre 350 € et 1.500 € selon la ville et l'emplacement)

  •  Auto-entreprise :

Chiffre d'affaires annuel : 36 000 € (soit 3 000 €/mois) 
Frais réels d'exploitation : 15 500 €/an (Idem à l’EI, mais sans comptable)
Cotisations sociales (23,3%  du chiffre annuel) : 8 388 € /AN
RESTE NET EN POCHE : 12 612 € (soit 1051/mois)

  • EI au régime réel (sans TVA) :

- Bénéfice brut (36 000 € - 16 500 € frais) = 19 500 €

- Cotisations sociales (~42 % du bénéfice) : 8 190 €
RESTE NET EN POCHE : 11 310 € (soit 942,50/mois)

Découpage des charges sur un billet de 100 € selon cet exemple :

(Peu importe le chiffre brut, cela change peu le % de reversion)
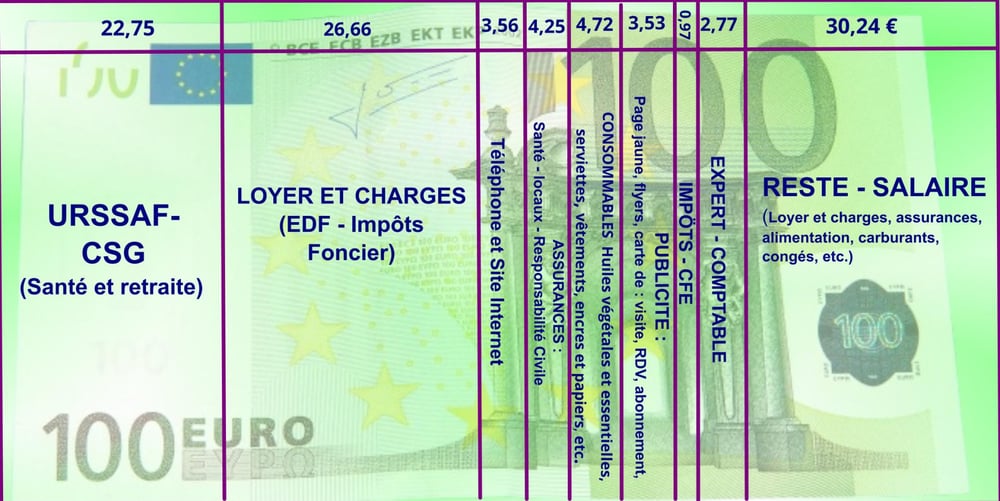
Decoupage billet de 100


  • Avec un chiffre inférieur à 36 000 €, les parts des charges augmentent et le salaire diminue
  • Avec un chiffre supérieur à 36 000 €, les parts des charges fixes diminuent, mais les parts des consommables augmentent, ne faisant pas trop changer celui de l'Urssaf. Au-delà de 37 500 € de chiffre d'affaires brut, la TVA  se déclare que l'on soit auto-entrepreneur ou en Entrepise Indivicduelle (EI). Ce qui explique le mécontentement lorsque le gouvernement voulait rabaisser le montant du chiffre d'affaires pour récupérer la TVA. Ayant peu de TVA déductibles, le salaire serait passé de 30 € à 15 € environ, selon cette simulation.

Dans tous les cas, auto-entrepreneur ou Entreprise Individuelle, les personnes qui ont ce statut sont de véritables acteurs de la société par toute cette accumulation de charges. Vu le nombre important de petites et moyennes entreprises, il serait normal d'être plus écouté politiquement.

Le pourboire : Ce n'est pas parce que le masseur est son propre patron qu'il est interdit de laisser un pourboire lorsque l'on est satisfait des prestations.

Cotisation Foncière des Entreprises

Un petit mot sur le CFE (Cotisation Foncière des Entreprises) un impôt local dû par toutes les entreprises dès qu'elle atteint 5.000 € par an de chiffre d'affaires. 

Cet impôt vient en remplacement de la taxe professionnelle.

Barème de la base minimum de CFE

Montant du chiffre d'affaires ou des recettes réalisé en N-2 Montant de la base minimum
Inférieur ou égal à 10 000 € Entre 247 et 589 €
Supérieur à 10 000 et inférieur ou égal à 32 600 € Entre 247 et 1 179 €
Supérieur à 32 600 et inférieur ou égal à 100 000 € Entre 247 et 2 477 €
Supérieur à 100 000 et inférieur ou égal à 250 000 € Entre 247 et 4 129 €
Supérieur à 250 000 et inférieur ou égal à 500 000 € Entre 247 et 5 897 €
Supérieur à 500 000 € Entre 247 et 7 669 €


Bien que le pourcentage paraisse faible, le montant dû est lourd pour les petites entreprises qui ne dégagent même pas un salaire.


EN CONCLUSION

Nous avons vu que les gains du masseur ne correspondent pas forcément à ses qualités de massage mais de l'emplacement et de la ville, et donc ses revenus dépendront du loyer et des charges sociales.

Autant dire qu'il existe peu de masseurs (ou tout autre service de bien-être) qui intègrent la TVA, donc ils perçoivent peu de revenus nets.

S'ils ajoutent la TVA, ils déduiront 20 % de revenus, donc finalement même en intégrant la taxe, le salaire reste faible.

Voilà pourquoi peu tiennent longtemps ou ont un travail en parallèle, mais cela empêche une liberté de recevoir la clientèle.

travail

★ ★ ★ ★ ★
Aucune note. Soyez le premier à attribuer une note !

Ajouter un commentaire

Anti-spam